


Budżet domowy na miesiąc najlepiej zacząć od prostego planu: zapisz pieniądze, które rzeczywiście masz do dyspozycji, wypisz wszystkie przewidywane wydatki, a potem przypisz kwoty do najważniejszych kategorii. Nie potrzebujesz skomplikowanego arkusza ani sztywnych proporcji — potrzebujesz planu, który da się prowadzić przez cały miesiąc.
Dobrze ułożony budżet nie ma służyć kontroli każdego drobnego zakupu. Ma pomóc wcześniej zobaczyć, czy pieniędzy wystarczy na bieżące potrzeby, co wymaga ograniczenia i gdzie może pojawić się brak.
Najważniejsze informacje:
- Planuj budżet na konkretny miesiąc, a nie „na zawsze”.
- Uwzględniaj tylko te wpływy, które są realnie dostępne w planowanym okresie.
- Podziel koszty na wydatki stałe, zmienne i nieregularne.
- Najpierw zabezpiecz wydatki konieczne, dopiero później rozdziel pieniądze na pozostałe cele.
- Zapisuj rzeczywiste wydatki, aby porównywać plan z tym, co wydarzyło się w miesiącu.
- Traktuj pierwszy plan jako punkt wyjścia — kolejne miesiące pozwolą go poprawić.
Zacznij od jednego miesiąca i określ cel planu
Planowanie budżetu domowego staje się trudne, gdy próbujesz od razu przewidzieć cały rok, zmienić wszystkie nawyki i pilnować każdej złotówki. Na początek wybierz jeden miesiąc: najlepiej taki, który dopiero się zaczyna albo jest jeszcze przed wypłatą i większymi płatnościami.
Zdecyduj też, po co tworzysz plan. Cel może być bardzo praktyczny: chcesz wiedzieć, ile możesz wydać po opłaceniu stałych zobowiązań, przestać kończyć miesiąc bez orientacji w wydatkach albo przygotować się na koszt, który pojawia się w danym okresie.
Nie musisz tworzyć idealnego systemu. Wystarczy notes, prosta tabela, arkusz kalkulacyjny lub aplikacja, z której rzeczywiście będziesz korzystać. Najlepsze narzędzie to takie, do którego wrócisz po zakupach i przed kolejną decyzją finansową.
Na początku ustal prostą zasadę: w planie zapisujesz nie tylko to, co chciałbyś wydać, lecz także to, co prawdopodobnie będzie trzeba opłacić. Dzięki temu budżet domowy pokazuje sytuację finansową przed końcem miesiąca, a nie dopiero po nim.
Gdy znasz cel i zakres planu, możesz ustalić, jaką kwotą faktycznie dysponujesz.
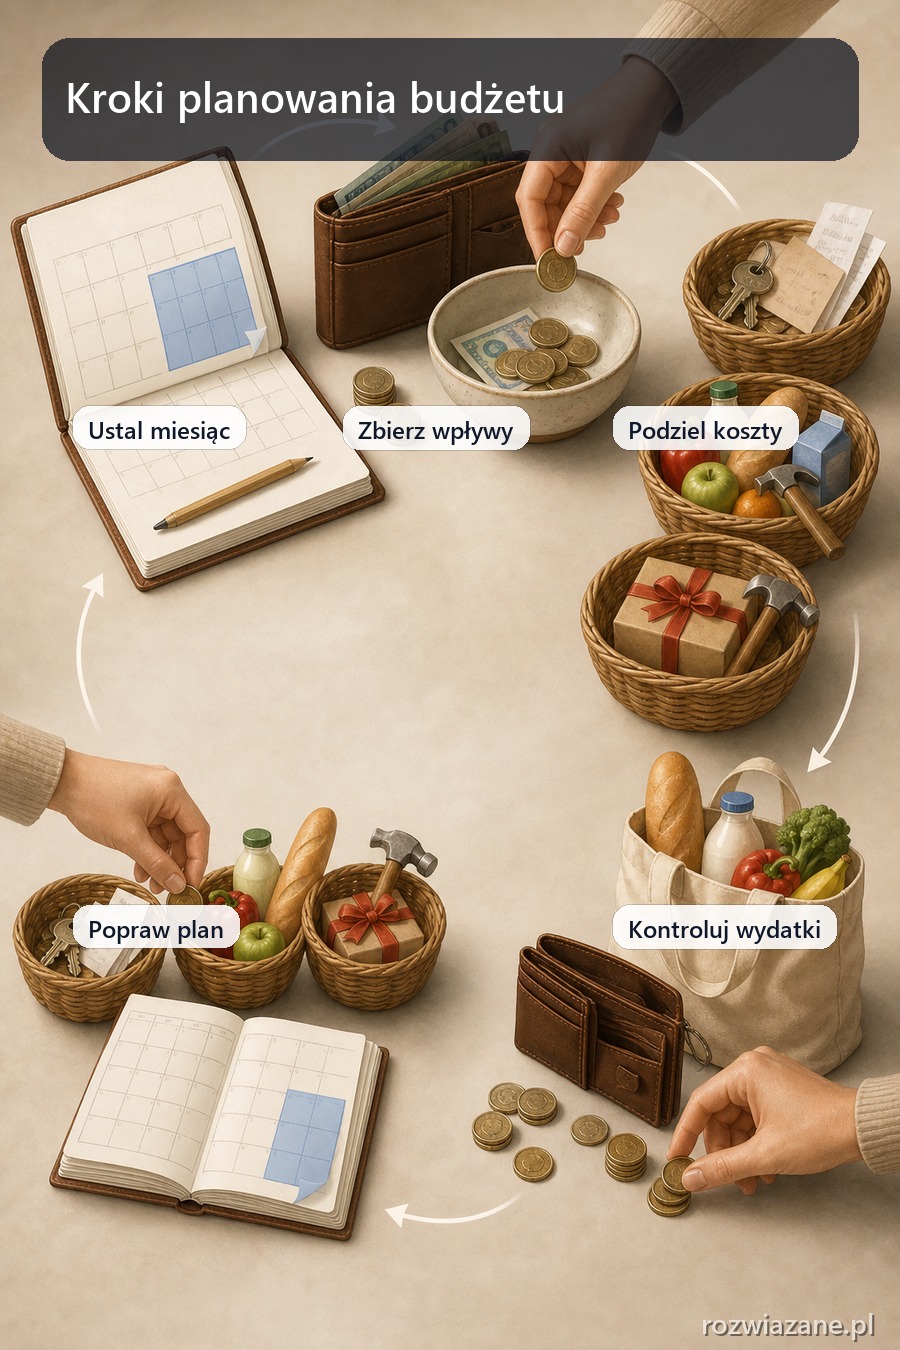
Zapisz wszystkie planowane wpływy
Pierwsza część miesięcznego planu to lista dochodów i innych wpływów, które mają pojawić się w danym miesiącu. Mogą to być środki z pracy, działalności, zleceń, świadczeń albo inne pieniądze, którymi możesz realnie zarządzać.
Ważne jest rozróżnienie między wpływem pewnym a oczekiwanym. Jeśli pieniądze nie są jeszcze potwierdzone lub ich termin nie jest jasny, nie opieraj na nich planu podstawowych wydatków. Możesz zapisać je osobno jako możliwy dodatkowy wpływ i zdecydować o ich przeznaczeniu dopiero wtedy, gdy pojawią się na koncie.
Przy nieregularnych dochodach pomocne jest planowanie ostrożne. Zamiast zakładać najbardziej korzystny wariant miesiąca, wpisz kwotę, którą możesz rozsądnie uwzględnić w bieżącym planie. Pozostałe środki potraktuj jako aktualizację budżetu, a nie jako pieniądze wydane z wyprzedzeniem.
W gospodarstwie domowym z kilkoma osobami ustalcie wspólnie, które wpływy i wydatki obejmuje plan. Można prowadzić jeden budżet dla wspólnych kosztów oraz osobne zapisy dla prywatnych wydatków. Najważniejsze, aby zasady były czytelne dla osób korzystających z tego samego planu.
Po zebraniu wpływów wiadomo już, ile pieniędzy można rozdzielić. Teraz trzeba sprawdzić, dokąd te pieniądze zwykle trafiają.
Podziel wydatki na stałe, zmienne i nieregularne
Pełna lista kosztów jest ważniejsza niż szczegółowa kategoryzacja. Jeśli pominiesz istotny wydatek, nawet starannie policzony budżet domowy szybko przestanie odpowiadać rzeczywistości.
Najprostszy podział obejmuje trzy grupy:
Wydatki stałe
To koszty, które zwykle pojawiają się regularnie i są łatwe do przewidzenia. Mogą obejmować opłaty związane z mieszkaniem, rachunki, raty, abonamenty czy stałe usługi. Zapisz je z terminem płatności, jeśli ten termin wpływa na kolejność wydatków w miesiącu.
Wydatki zmienne
Ta grupa obejmuje koszty, których wysokość zmienia się zależnie od bieżących potrzeb i decyzji. Mogą tu trafić zakupy spożywcze, transport, środki higieniczne, wydatki związane z dziećmi, zwierzętami, zdrowiem, rozrywką lub spotkaniami.
Nie chodzi o to, aby każdą pozycję rozpisywać z nadmierną dokładnością. Wystarczy kilka kategorii, które pozwalają zobaczyć, na co przeznaczasz pieniądze i gdzie najczęściej plan rozmija się z rzeczywistością.
Wydatki nieregularne i jednorazowe
To koszty, które łatwo przeoczyć, ponieważ nie wracają co miesiąc w tej samej formie. Mogą dotyczyć naprawy, prezentu, wyjazdu, zakupu odzieży, szkolnych potrzeb albo okresowej opłaty.
Jeśli wiesz, że taki wydatek pojawi się w danym miesiącu, wpisz go do planu od razu. Gdy koszt jest niepewny, zostaw dla niego osobną kategorię zamiast udawać, że nie istnieje. Nieregularny wydatek nie przestaje obciążać budżetu tylko dlatego, że nie ma stałego terminu.
Dobra ewidencja wydatków nie musi być drobiazgowa. Ma przede wszystkim pokazać pełny obraz kosztów, zanim rozdzielisz dostępne pieniądze.
Przypisz pieniądze do kategorii i sprawdź plan
Gdy masz listę wpływów i wydatków, przypisz pieniądze do poszczególnych kategorii. Zacznij od kosztów, których nie możesz łatwo przesunąć lub pominąć. Potem zaplanuj kwoty na bieżące potrzeby, a na końcu rozważ cele, które są mniej pilne.
Prosty układ budżetu domowego może wyglądać tak:
| Kategoria | Planowana kwota | Wydana kwota | Różnica |
|---|---|---|---|
| Wpływy | |||
| Wydatki stałe | |||
| Jedzenie i dom | |||
| Transport | |||
| Inne wydatki zmienne | |||
| Wydatki nieregularne | |||
| Kwota pozostała |
Nie musisz stosować uniwersalnych proporcji podziału dochodu. Sytuacja każdej osoby i każdego gospodarstwa jest inna: różnią się koszty mieszkania, liczba domowników, forma pracy oraz zobowiązania. Lepiej oprzeć plan na własnych liczbach niż próbować dopasować je do gotowej reguły.
Jeżeli suma planowanych wydatków przekracza dostępne wpływy, nie rozwiązuj problemu przez ignorowanie różnicy. Wróć do listy kategorii i zdecyduj, które koszty możesz przesunąć, ograniczyć albo z nich zrezygnować. Być może trzeba też zmienić termin części zakupów lub inaczej rozłożyć je w czasie.
Jeśli po przypisaniu kwot zostają środki, także nadaj im cel. Mogą pozostać jako zapas na mniej przewidywalne wydatki albo zostać przeznaczone na wybrany cel. Pieniądze bez decyzji łatwiej rozpłyną się w bieżących zakupach.
Plan jest gotowy dopiero wtedy, gdy suma przypisanych kwot mieści się w dostępnych środkach. Następne zadanie to utrzymać kontakt z tym planem w ciągu miesiąca.
Kontroluj budżet w trakcie miesiąca
Sam plan nie wystarczy, jeśli po kilku dniach przestajesz do niego zaglądać. Kontrola budżetu nie wymaga codziennego analizowania każdej transakcji, ale wymaga regularności. Wybierz stały moment, w którym uzupełnisz wydatki i porównasz je z kwotami zaplanowanymi.
Możesz zapisywać zakupy na bieżąco albo zbierać je i uzupełniać listę później. Wybierz sposób, który jest dla Ciebie wykonalny. Jeśli system wymaga zbyt dużo czasu, prawdopodobnie szybko go porzucisz.
Podczas przeglądu odpowiedz sobie na trzy pytania:
- ile pieniędzy zostało w każdej ważnej kategorii;
- które wydatki okazały się wyższe lub niższe od planu;
- czy przed końcem miesiąca trzeba zmienić decyzje dotyczące kolejnych zakupów.
Przekroczenie jednej kategorii nie oznacza, że cały budżet jest nieudany. Oznacza, że sytuacja się zmieniła i plan wymaga korekty. Możesz przenieść środki z kategorii, w której wydałeś mniej, ograniczyć pozostałe zakupy albo odnotować różnicę jako informację przydatną w następnym miesiącu.
Budżet ma pomagać podejmować decyzje w trakcie miesiąca, a nie służyć wyłącznie do rozliczenia błędów po jego zakończeniu.
Regularne zapisy dają materiał do ostatniego kroku: poprawienia kolejnego planu na podstawie własnych obserwacji.
Podsumuj miesiąc i popraw kolejny plan
Pod koniec miesiąca porównaj planowane wydatki z rzeczywistymi. Nie oceniaj siebie na podstawie pojedynczego wyniku. Poszukaj raczej odpowiedzi na pytanie, dlaczego dana kategoria wyglądała inaczej niż zakładałeś.
Być może plan na jedzenie był zbyt niski, pojawił się jednorazowy koszt albo nie uwzględniłeś wydatku, który wraca co pewien czas. Takie obserwacje są podstawą lepszego planowania budżetu domowego w kolejnym miesiącu.
Zostaw sobie krótką notatkę przy każdej większej różnicy, na przykład:
- koszt był jednorazowy;
- kategoria wymaga większej kwoty;
- wydatek można było zaplanować wcześniej;
- kategoria jest zbyt szeroka i warto ją podzielić;
- plan okazał się wystarczający.
W następnym miesiącu nie zaczynasz od zera. Korzystasz z listy wydatków, którą już masz, oraz z wniosków z poprzedniego planu. Z czasem budżet domowy staje się mniej pracochłonny, ponieważ coraz lepiej znasz własne koszty i momenty, w których plan potrzebuje korekty.
Najważniejsze jest utrzymanie prostego cyklu: zaplanować wpływy, uwzględnić wydatki, kontrolować wykonanie i poprawić kolejną wersję. Taki system nie wymaga perfekcji — wymaga jedynie regularnego powrotu do rzeczywistych liczb.
FAQ
Wybierz jeden miesiąc i określ, po co tworzysz plan. Zapisz pieniądze, które rzeczywiście masz do dyspozycji, oraz przewidywane wydatki, korzystając z prostego narzędzia, do którego będziesz wracać.
Uwzględniaj wpływy, które mają pojawić się w danym miesiącu i którymi możesz realnie zarządzać. Nie opieraj podstawowych wydatków na pieniądzach niepotwierdzonych lub o niejasnym terminie.
Wróć do listy kategorii i sprawdź, które koszty możesz przesunąć, ograniczyć albo pominąć. Możesz też zmienić termin części zakupów lub inaczej rozłożyć je w czasie.
Wybierz stały moment na uzupełnianie rzeczywistych wydatków i porównywanie ich z planem. Sprawdzaj, ile zostało w ważnych kategoriach oraz które koszty są wyższe lub niższe od założeń.


